Domain dienstbarkeiten.de kaufen?
Wir ziehen mit dem Projekt
dienstbarkeiten.de um.
Sind Sie am Kauf der Domain
dienstbarkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dienstbarkeiten.de kaufen?
Wann übernimmt AMS Osram?
AMS übernahm Osram im Jahr 2020 nach einem langen Übernahmeprozess. Die Übernahme wurde im Juli 2020 abgeschlossen, nachdem AMS genügend Aktien von Osram erworben hatte. AMS zahlte insgesamt rund 4,6 Milliarden Euro für die Übernahme von Osram. Seitdem ist Osram eine Tochtergesellschaft von AMS und wird unter dem Dach des österreichischen Unternehmens geführt. Die Übernahme ermöglicht es AMS, sein Portfolio im Bereich der Lichttechnik zu erweitern und seine Position auf dem Markt zu stärken. **
Hat AMS Osram übernommen?
Ja, die österreichische Firma AMS hat Osram übernommen. Die Übernahme wurde im Jahr 2019 abgeschlossen, nachdem AMS einen langen Übernahmekampf mit dem Finanzinvestor Bain Capital gewonnen hatte. Die Übernahme ermöglicht es AMS, sein Produktportfolio im Bereich der Sensorik und Lichttechnik zu erweitern. Osram bleibt als eigenständige Marke bestehen, wird aber nun von AMS kontrolliert. Die Übernahme war ein wichtiger Schritt für AMS, um seine Position im Markt für Lichttechnik und Sensorik zu stärken. **
Ähnliche Suchbegriffe für Ams-Osram-Tagfahrleuchtensatz-OSRAM-LEDDRL102
Top-Angebote
Produkte zum Begriff Ams-Osram-Tagfahrleuchtensatz-OSRAM-LEDDRL102:
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann zahlt AMS für Osram?
Wann zahlt AMS für Osram? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel den vertraglichen Vereinbarungen zwischen AMS und Osram, dem Abschluss der Übernahme und der Genehmigung durch die zuständigen Behörden. Es ist wichtig, dass alle Bedingungen erfüllt sind, bevor AMS für Osram zahlen kann. Es könnte auch von eventuellen Verzögerungen oder rechtlichen Herausforderungen abhängen, die den Zeitpunkt der Zahlung beeinflussen könnten. Letztendlich ist es wichtig, dass beide Unternehmen den Prozess der Übernahme sorgfältig und transparent durchführen, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wann übernimmt AMS die Osram Aktien?
Wann übernimmt AMS die Osram Aktien? Die Übernahme der Osram Aktien durch AMS wurde im Juli 2019 angekündigt. AMS hat bereits einen Großteil der Osram Aktien erworben und strebt danach, die restlichen Anteile zu übernehmen. Der genaue Zeitpunkt der vollständigen Übernahme hängt von verschiedenen Faktoren ab, wie zum Beispiel regulatorischen Genehmigungen und dem Abschluss des Übernahmeprozesses. Es ist jedoch zu erwarten, dass die Übernahme in naher Zukunft abgeschlossen wird. **
-
Wann zahlt AMS die Osram Aktien aus?
Die Auszahlung der Osram Aktien durch AMS hängt von verschiedenen Faktoren ab, wie zum Beispiel der Genehmigung durch die Aufsichtsbehörden und der Erfüllung bestimmter Bedingungen. Es ist wichtig, dass Anleger sich über die aktuellen Entwicklungen und Ankündigungen von AMS informieren, um auf dem neuesten Stand zu bleiben. Es könnte auch hilfreich sein, sich direkt an AMS oder deren Investor Relations Abteilung zu wenden, um genauere Informationen über den Zeitpunkt der Auszahlung zu erhalten. Letztendlich ist es ratsam, geduldig zu sein und die offiziellen Kanäle für Updates zu verfolgen, um zu erfahren, wann AMS die Osram Aktien auszahlen wird. **
-
Wird Osram übernommen?
Wird Osram übernommen? Diese Frage ist derzeit noch unklar, da es in der Vergangenheit bereits Übernahmegerüchte gab, die jedoch nicht bestätigt wurden. Osram ist ein renommierter Hersteller von Beleuchtungslösungen und hat in der Vergangenheit Interesse bei potenziellen Käufern geweckt. Es bleibt abzuwarten, ob es in Zukunft tatsächlich zu einer Übernahme kommt und welche Auswirkungen dies auf das Unternehmen und die Branche haben könnte. Es ist jedoch ratsam, die Entwicklungen aufmerksam zu verfolgen, um über mögliche Veränderungen informiert zu sein. **


Wer übernimmt Osram?
"Wer übernimmt Osram?" ist eine Frage, die derzeit viele Investoren und Unternehmen beschäftigt. Osram, ein deutscher Hersteller von Beleuchtungstechnik, steht derzeit im Fokus von Übernahmegesprächen. Verschiedene Unternehmen, darunter auch private Equity-Firmen, werden als potenzielle Käufer gehandelt. Die Übernahme von Osram könnte für den Käufer strategisch interessant sein, da das Unternehmen über eine starke Marktposition und innovative Technologien verfügt. Es bleibt abzuwarten, welches Unternehmen letztendlich den Zuschlag für die Übernahme von Osram erhalten wird. **
Ist Osram verkauft?
Ja, Osram wurde im Jahr 2019 an die österreichische Firma AMS verkauft. AMS ist ein Hersteller von Sensortechnologie und hat Osram für rund 4,6 Milliarden Euro übernommen. Der Verkauf wurde nach langen Verhandlungen und Diskussionen über den Kaufpreis abgeschlossen. Seitdem ist Osram Teil der AMS-Gruppe und profitiert von deren Technologie und Ressourcen. Die Übernahme hat zu einigen Veränderungen innerhalb des Unternehmens geführt, aber Osram bleibt weiterhin als eigenständige Marke am Markt präsent. **
Top-Angebote
Produkte zum Begriff Ams-Osram-Tagfahrleuchtensatz-OSRAM-LEDDRL102:
-
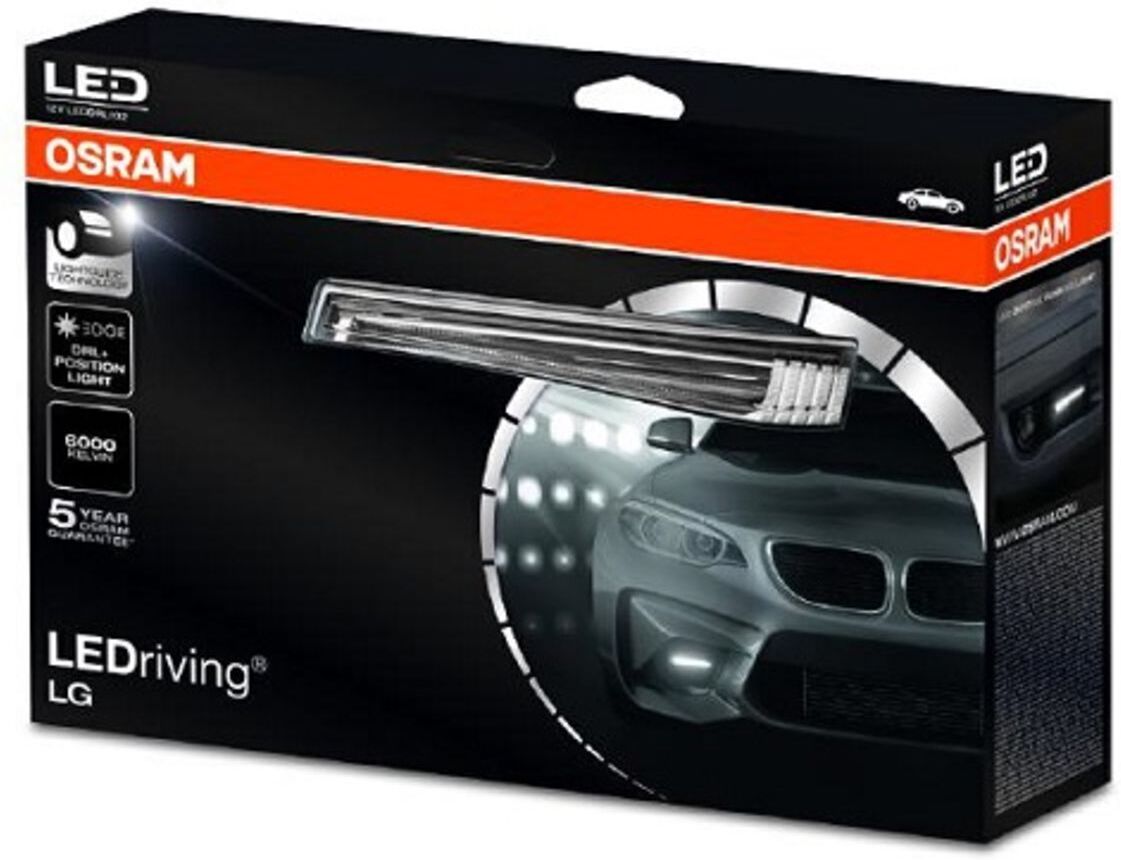
Ams-Osram Tagfahrleuchtensatz OSRAM LEDDRL102Diese Ware stellt ein Bestandteil eines komplexen Produkts (Kraftfahrzeug) dar und dient als Ersatz für Originalteile, die durch gewerbliche Schutzrechte oder eingetragene Designs geschützt sind. Der Kunde sichert zu und verpflichtet sich, dass weder er selbst noch seine weiteren Kunden oder Vertragspartner die genannten Teile zu anderen Zwecken als Erscheinungsbild wiederherzustellen.115,29 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wann übernimmt AMS Osram?
AMS übernahm Osram im Jahr 2020 nach einem langen Übernahmeprozess. Die Übernahme wurde im Juli 2020 abgeschlossen, nachdem AMS genügend Aktien von Osram erworben hatte. AMS zahlte insgesamt rund 4,6 Milliarden Euro für die Übernahme von Osram. Seitdem ist Osram eine Tochtergesellschaft von AMS und wird unter dem Dach des österreichischen Unternehmens geführt. Die Übernahme ermöglicht es AMS, sein Portfolio im Bereich der Lichttechnik zu erweitern und seine Position auf dem Markt zu stärken. **
-
Hat AMS Osram übernommen?
Ja, die österreichische Firma AMS hat Osram übernommen. Die Übernahme wurde im Jahr 2019 abgeschlossen, nachdem AMS einen langen Übernahmekampf mit dem Finanzinvestor Bain Capital gewonnen hatte. Die Übernahme ermöglicht es AMS, sein Produktportfolio im Bereich der Sensorik und Lichttechnik zu erweitern. Osram bleibt als eigenständige Marke bestehen, wird aber nun von AMS kontrolliert. Die Übernahme war ein wichtiger Schritt für AMS, um seine Position im Markt für Lichttechnik und Sensorik zu stärken. **
-
Wann zahlt AMS für Osram?
Wann zahlt AMS für Osram? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel den vertraglichen Vereinbarungen zwischen AMS und Osram, dem Abschluss der Übernahme und der Genehmigung durch die zuständigen Behörden. Es ist wichtig, dass alle Bedingungen erfüllt sind, bevor AMS für Osram zahlen kann. Es könnte auch von eventuellen Verzögerungen oder rechtlichen Herausforderungen abhängen, die den Zeitpunkt der Zahlung beeinflussen könnten. Letztendlich ist es wichtig, dass beide Unternehmen den Prozess der Übernahme sorgfältig und transparent durchführen, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wann übernimmt AMS die Osram Aktien?
Wann übernimmt AMS die Osram Aktien? Die Übernahme der Osram Aktien durch AMS wurde im Juli 2019 angekündigt. AMS hat bereits einen Großteil der Osram Aktien erworben und strebt danach, die restlichen Anteile zu übernehmen. Der genaue Zeitpunkt der vollständigen Übernahme hängt von verschiedenen Faktoren ab, wie zum Beispiel regulatorischen Genehmigungen und dem Abschluss des Übernahmeprozesses. Es ist jedoch zu erwarten, dass die Übernahme in naher Zukunft abgeschlossen wird. **
Ähnliche Suchbegriffe für Ams-Osram-Tagfahrleuchtensatz-OSRAM-LEDDRL102
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt AMS die Osram Aktien aus?
Die Auszahlung der Osram Aktien durch AMS hängt von verschiedenen Faktoren ab, wie zum Beispiel der Genehmigung durch die Aufsichtsbehörden und der Erfüllung bestimmter Bedingungen. Es ist wichtig, dass Anleger sich über die aktuellen Entwicklungen und Ankündigungen von AMS informieren, um auf dem neuesten Stand zu bleiben. Es könnte auch hilfreich sein, sich direkt an AMS oder deren Investor Relations Abteilung zu wenden, um genauere Informationen über den Zeitpunkt der Auszahlung zu erhalten. Letztendlich ist es ratsam, geduldig zu sein und die offiziellen Kanäle für Updates zu verfolgen, um zu erfahren, wann AMS die Osram Aktien auszahlen wird. **
-
Wird Osram übernommen?
Wird Osram übernommen? Diese Frage ist derzeit noch unklar, da es in der Vergangenheit bereits Übernahmegerüchte gab, die jedoch nicht bestätigt wurden. Osram ist ein renommierter Hersteller von Beleuchtungslösungen und hat in der Vergangenheit Interesse bei potenziellen Käufern geweckt. Es bleibt abzuwarten, ob es in Zukunft tatsächlich zu einer Übernahme kommt und welche Auswirkungen dies auf das Unternehmen und die Branche haben könnte. Es ist jedoch ratsam, die Entwicklungen aufmerksam zu verfolgen, um über mögliche Veränderungen informiert zu sein. **
-
Wer übernimmt Osram?
"Wer übernimmt Osram?" ist eine Frage, die derzeit viele Investoren und Unternehmen beschäftigt. Osram, ein deutscher Hersteller von Beleuchtungstechnik, steht derzeit im Fokus von Übernahmegesprächen. Verschiedene Unternehmen, darunter auch private Equity-Firmen, werden als potenzielle Käufer gehandelt. Die Übernahme von Osram könnte für den Käufer strategisch interessant sein, da das Unternehmen über eine starke Marktposition und innovative Technologien verfügt. Es bleibt abzuwarten, welches Unternehmen letztendlich den Zuschlag für die Übernahme von Osram erhalten wird. **
-
Ist Osram verkauft?
Ja, Osram wurde im Jahr 2019 an die österreichische Firma AMS verkauft. AMS ist ein Hersteller von Sensortechnologie und hat Osram für rund 4,6 Milliarden Euro übernommen. Der Verkauf wurde nach langen Verhandlungen und Diskussionen über den Kaufpreis abgeschlossen. Seitdem ist Osram Teil der AMS-Gruppe und profitiert von deren Technologie und Ressourcen. Die Übernahme hat zu einigen Veränderungen innerhalb des Unternehmens geführt, aber Osram bleibt weiterhin als eigenständige Marke am Markt präsent. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.