Domain dienstbarkeiten.de kaufen?
Wir ziehen mit dem Projekt
dienstbarkeiten.de um.
Sind Sie am Kauf der Domain
dienstbarkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dienstbarkeiten.de kaufen?
Sind Barkeeper-Kurse sinnvoll?
Barkeeper-Kurse können sinnvoll sein, wenn man eine Karriere in der Gastronomie anstrebt oder einfach seine Fähigkeiten im Mixen von Cocktails verbessern möchte. Durch solche Kurse lernt man verschiedene Techniken, Rezepte und die Kunst der Präsentation von Getränken. Außerdem kann man Kontakte knüpfen und von der Erfahrung der Lehrer profitieren. **
Ist Barkeeper ein Beruf?
Ist Barkeeper ein Beruf? Ja, Barkeeper ist definitiv ein Beruf. Barkeeper sind Fachleute, die Getränke zubereiten, Kunden beraten und für die Atmosphäre in der Bar sorgen. Sie müssen über umfangreiche Kenntnisse in Bezug auf Getränke, Mixologie und Kundenservice verfügen. Ein Barkeeper kann in verschiedenen Bars, Restaurants, Clubs oder Hotels arbeiten und hat die Möglichkeit, sich in seinem Beruf weiterzuentwickeln und zu spezialisieren. In vielen Ländern gibt es sogar spezielle Ausbildungen und Zertifizierungen für angehende Barkeeper. **
Ähnliche Suchbegriffe für Barkeeper
Top-Angebote
Produkte zum Begriff Barkeeper:
-
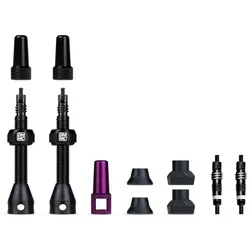
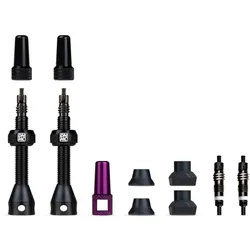
DYNAMIC Tubeless Ventile Barkeeper Pro | schwarz 44 mmDYNAMIC Tubeless Ventile Barkeeper Pro | schwarz Das Barkeeper Pro Ventilset ist für Tubeless-Setups konzipiert. Die Ventile lassen sich einfach montieren und verfügen über alternative Gummisockel für unterschiedliche Felgenprofile. Zur Montage einfach das Ventil durch das Ventilloch stecken und mit einem 4 mm Innensechskantschlüssel befestigen. Ist der Ventilkern herausgeschraubt, kann die Dichtmilch durch den Ventilschaft in den Reifen gegeben werden. Im Ventilfuß befinden sich fünf Bohrungen, somit werden der Luft neben dem Hauptdurchlass noch bessere Verteilungsmöglichkeiten geboten. Besonders bei der Nutzung von Pannen- oder Durchschlagschutzeinsätzen vereinfacht es das Handling. technische Daten: Material: Aluminium, Messing, Gummi Ventiltyp: Sclaverand (französisch oder auch Presta, Rennradventil) Ventillänge gesamt (A): 44 mm, 60 mm, 80 mm oder 100 mm Schaftbereich mit Gewinde (B): 31 mm Schaftbereich ohne Gewinde (C): 8 mm Ventilloch in Felge: max. 8 mm Durchmesser Farben: schwarz, violett Gewicht laut Hersteller: 22g (44 mm) Gewicht selbst gewogen: 12g (44 mm) Lieferumfang: 1 Paar Tubeless Ventile Barkeeper Pro 1x violette Ventilkappe mit Ventilkern-Remover 2 Paar alternative Gummisockel 1 Paar Ersatzventilkerne20,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
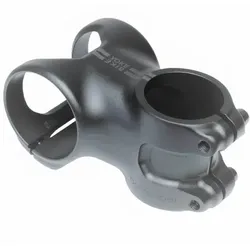
BIKEYOKE Vorbau Barkeeper 35 mm Lenkerklemmung | 0° 35 mmBIKEYOKE Vorbau Barkeeper Lenkerklemmung | 35 mm 0° Der Barkeeper ist formschön gefertigt und wirkt aufgrund der 2 Schraubenklemmung in Verbindung mit seinem schlichten Design sehr elegant. Aufgrund des komplexen 3D-Schmiedeverfahren und der anschließenden CNC- Nachbearbeitung ist der Vorbau zudem extrem stabil und trotzdem sehr leicht. Den Barkeeper zeichnet die Liebe zum Detail aus. Die lasergravierten Beschriftungen verleihen dem Barkeeper einen unverwechselbaren Stealth - Look. Alle Längenvarianten des Barkeeper wurden im führenden deutschen Prüfstand EFBE ausführlich geprüft und sind für das Einsatzgebiet "Trail" bis "Enduro" freigegeben. Bei Bedarf kannst Du deinen Barkeeper mit Titanschrauben aufrüsten und noch etwas mehr Gewicht sparen. Die Titanschrauben müssen separat erworben werden und sind nicht Teil des Lieferumfangs. HINWEIS: Aufgrund der einteiligen Bauweise ist der Barkeeper nicht mit allen auf dem Markt verfügbaren Lenkertypen kompatibel. Grundsätzlich ist laut Hersteller die Montage von Lenkern mit einem Rise bis zu 20 mm ohne Probleme möglich. Eine Liste kompatibler Lenker kann auf der Homepage des Herstellers eingesehen werden. Bei der Montage des Vorbau sind zwingend die Montagehinweise in der Anleitung zu beachten! technische Daten: Einsatzbereich: Trail, All-Mountain, Enduro Material Vorbau: Aluminium 7075 Material Schrauben: Stahl Lenkerklemmung Ø: 35 mm Gabelschaftdurchmesser: 1 1/8" Längen: 35, 45 oder 55 mm Winkel: 0° Klemmhöhe Gabelschaft: 40 mm Klemmbreite Lenker: 50 mm Werkzeugaufnahme: Innensechskant max. Drehmoment: max. 6 Nm (Lenker), max. 8 Nm (Gabelschaft) Finish: matt Farbe: schwarz Gewicht laut Hersteller: 86g (35 mm Länge), 96g (45 mm Länge), 112g (55 mm Länge) Gewicht selbst gewogen: 96g (45 mm Länge), 91g (45 mm Länge mit Titanschrauben) Lieferumfang: 1x BIKEYOKE Vorbau Barkeeper 35 mm Lenkerklemmung | 0° ohne Titanschrauben (separat erhältlich)89,00 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Wohnrecht und Nießbrauch das gleiche?
Ist Wohnrecht und Nießbrauch das gleiche? Nein, Wohnrecht und Nießbrauch sind nicht dasselbe, obwohl sie beide Rechte an einer Immobilie darstellen. Wohnrecht gewährt einer Person das Recht, lebenslang in einer Immobilie zu wohnen, während der Eigentümer weiterhin das volle Eigentum behält. Nießbrauch hingegen gibt einer Person das Recht, die Immobilie zu nutzen und von ihr zu profitieren, einschließlich des Rechts, sie zu vermieten oder zu verkaufen. Beide Rechte können auf verschiedene Arten eingeschränkt oder definiert werden und haben unterschiedliche Auswirkungen auf die Rechte und Pflichten der beteiligten Parteien. Es ist wichtig, die Unterschiede zwischen Wohnrecht und Nießbrauch zu verstehen, um sicherzustellen, dass die jeweiligen Rechte und Interessen angemessen geschützt sind. **
-
Was ist besser Nießbrauch oder Wohnrecht?
Was ist besser Nießbrauch oder Wohnrecht? Diese Frage hängt von den individuellen Bedürfnissen und Umständen ab. Der Nießbrauch gewährt dem Berechtigten das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, während das Wohnrecht nur das Recht auf Wohnen in der Immobilie gewährt. Der Nießbrauch ist in der Regel umfassender und flexibler, da er auch die Vermietung oder Verpachtung der Immobilie erlaubt. Das Wohnrecht hingegen ist spezifischer und beschränkt sich auf das Wohnen in der Immobilie. Letztendlich sollte die Wahl zwischen Nießbrauch und Wohnrecht sorgfältig abgewogen werden, basierend auf den individuellen Bedürfnissen und Zielen. **
-
Ist dein Freund ein Barkeeper?
Als KI habe ich keine Freunde, daher kann ich nicht sagen, ob mein Freund ein Barkeeper ist. **
-
Sind alle Vollzeit-Barkeeper Alkoholiker?
Nein, nicht alle Vollzeit-Barkeeper sind Alkoholiker. Es ist wichtig zu beachten, dass Alkoholismus eine Krankheit ist und nicht alle Menschen, die in der Barindustrie arbeiten, davon betroffen sind. Es gibt viele Barkeeper, die ihren Beruf professionell ausüben und ein gesundes Verhältnis zum Alkohol haben. **

Steht der Barkeeper auf mich?
Als KI kann ich keine persönlichen Gefühle oder Gedanken interpretieren. Es ist möglich, dass der Barkeeper Interesse an Ihnen hat, aber um sicher zu sein, sollten Sie auf nonverbale Signale achten oder ihn direkt ansprechen. **
Was fehlt im Sims 3 Barkeeper?
Im Sims 3 fehlt es dem Barkeeper an Interaktionen mit den Sims. Es gibt nur begrenzte Möglichkeiten, mit ihm zu interagieren, wie zum Beispiel das Bestellen von Getränken. Es wäre schön, wenn der Barkeeper mehr Persönlichkeit und Aktivitäten hätte, um das Spielerlebnis realistischer zu gestalten. **
Top-Angebote
Produkte zum Begriff Barkeeper:
-
DYNAMIC Tubeless-Dichtmittel Barkeeper | 1000 mlDYNAMIC Tubeless-Dichtmittel Barkeeper | 1000 ml Superleichtes Tubeless-Dichtmittel mit Hi-Tech-Fasern und Synthetik-Latex-Formel zum Schutz vor Reifenpannen bis zu 7 mm. Bar Keeper hält den Reifendruck auf dem gewünschten Niveau und sorgt dafür, dass Du weiterfahren kannst. Es wirkt bei bis zu 8 bar Reifendruck, verklumpt nicht und funktioniert mit CO2-Kartuschen. Dank seiner einzigartigen Formel haftet es an der Innenseite der Reifenwände und dichtet die Verbindungen zwischen Reifen und Felge perfekt ab. Barkeeper hält länger als andere Tubeless Dichtmittel, verklumpt nicht und kann ohne Demontage des Reifens angewandt werden. empfohlene Mengen: - Rennrad 30 bis 45 ml - MTB 26" 60 bis 75 ml - Cross/Gravel 60 bis 75 ml - MTB 29" 100 bis 140 ml - Downhill MTB 120 bis 140 ml Anwendung: - Barkeeper Flasche gut schütteln - Luft aus dem reifen lassen und Barkeeper über Ventil einfüllen - Aufpumpen und los geht's technische Daten: Abdichtung: dichtet Einstiche bis zu 7 mm ab Kompatibilität: mit den meisten gängigen Reifen und Felgenkombinationen, CO2 kompatibel Verträglichkeit Reifen/Felge: frei von Ammoniak Verweildauer im Reifen: k.A. mind. Füllmenge pro Reifen: 30 ml Rennrad Temperaturbereich: Barkeeper funktioniert zwischen -20°C und +50°C Mischbarkeit: problemlos mit anderen Produkten Inhalt: 1000 ml Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 1095g Lieferumfang: 1x Tubeless-Dichtmittel DYNAMIC Barkeeper N108,N116,N118,N120_c1,N123,P280||24,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
DYNAMIC Tubeless-Dichtmittel Barkeeper Pro | 1000 mlDYNAMIC Tubeless-Dichtmittel Barkeeper Pro | 1000 ml Barkeeper Pro ist das ultimative Dichtmittel für schlauchlose Reifen. Die Pro-Formel hat eine optimale Viskosität für eine schnelle und gleichmäßige Verteilung des Dichtmittels im Reifen. Dadurch gelangt die Flüssigkeit fast augenblicklich zur Stelle des Lochs und verschließt es außergewöhnlich schnell und effektiv. Es bildet keine Klumpen im Reifen und kann nachgefüllt werden, ohne das alte Dichtmittel zu entfernen. Das Dichtmittel wurde entwickelt, um bei einem Reifendruck zwischen 1 und 8 bar zu funktionieren und ist sowohl für den Straßen- als auch für den Geländeeinsatz geeignet. Die Formel ist ammoniakfrei, nicht korrosiv und für die Verwendung mit Carbon geeignet. empfohlene Mengen: - Rennrad 30 bis 45 ml - MTB 26" 60 bis 75 ml - Cross/Gravel 60 bis 75 ml - MTB 29" 100 bis 140 ml - Downhill MTB 120 bis 140 ml Anwendung: - Barkeeper Flasche gut schütteln - Luft aus dem reifen lassen und Barkeeper über Ventil einfüllen - Aufpumpen und los geht's technische Daten: Abdichtung: dichtet Einstiche bis zu 8 mm ab Kompatibilität: mit den meisten gängigen Reifen und Felgenkombinationen, CO2 kompatibel Verträglichkeit Reifen/Felge: frei von Ammoniak Verweildauer im Reifen: k.A. mind. Füllmenge pro Reifen: 30 ml Rennrad Temperaturbereich: Barkeeper funktioniert zwischen -20°C und +50°C Mischbarkeit: problemlos mit anderen Produkten Inhalt: 1000 ml Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 1095g Lieferumfang: 1x Tubeless-Dichtmittel DYNAMIC Barkeeper Pro N108,N116,N118,N120_c1,N123,P280||37,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
DYNAMIC Tubeless Ventile Barkeeper Pro | schwarz 44 mmDYNAMIC Tubeless Ventile Barkeeper Pro | schwarz Das Barkeeper Pro Ventilset ist für Tubeless-Setups konzipiert. Die Ventile lassen sich einfach montieren und verfügen über alternative Gummisockel für unterschiedliche Felgenprofile. Zur Montage einfach das Ventil durch das Ventilloch stecken und mit einem 4 mm Innensechskantschlüssel befestigen. Ist der Ventilkern herausgeschraubt, kann die Dichtmilch durch den Ventilschaft in den Reifen gegeben werden. Im Ventilfuß befinden sich fünf Bohrungen, somit werden der Luft neben dem Hauptdurchlass noch bessere Verteilungsmöglichkeiten geboten. Besonders bei der Nutzung von Pannen- oder Durchschlagschutzeinsätzen vereinfacht es das Handling. technische Daten: Material: Aluminium, Messing, Gummi Ventiltyp: Sclaverand (französisch oder auch Presta, Rennradventil) Ventillänge gesamt (A): 44 mm, 60 mm, 80 mm oder 100 mm Schaftbereich mit Gewinde (B): 31 mm Schaftbereich ohne Gewinde (C): 8 mm Ventilloch in Felge: max. 8 mm Durchmesser Farben: schwarz, violett Gewicht laut Hersteller: 22g (44 mm) Gewicht selbst gewogen: 12g (44 mm) Lieferumfang: 1 Paar Tubeless Ventile Barkeeper Pro 1x violette Ventilkappe mit Ventilkern-Remover 2 Paar alternative Gummisockel 1 Paar Ersatzventilkerne20,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
BIKEYOKE Vorbau Barkeeper 35 mm Lenkerklemmung | 0° 35 mmBIKEYOKE Vorbau Barkeeper Lenkerklemmung | 35 mm 0° Der Barkeeper ist formschön gefertigt und wirkt aufgrund der 2 Schraubenklemmung in Verbindung mit seinem schlichten Design sehr elegant. Aufgrund des komplexen 3D-Schmiedeverfahren und der anschließenden CNC- Nachbearbeitung ist der Vorbau zudem extrem stabil und trotzdem sehr leicht. Den Barkeeper zeichnet die Liebe zum Detail aus. Die lasergravierten Beschriftungen verleihen dem Barkeeper einen unverwechselbaren Stealth - Look. Alle Längenvarianten des Barkeeper wurden im führenden deutschen Prüfstand EFBE ausführlich geprüft und sind für das Einsatzgebiet "Trail" bis "Enduro" freigegeben. Bei Bedarf kannst Du deinen Barkeeper mit Titanschrauben aufrüsten und noch etwas mehr Gewicht sparen. Die Titanschrauben müssen separat erworben werden und sind nicht Teil des Lieferumfangs. HINWEIS: Aufgrund der einteiligen Bauweise ist der Barkeeper nicht mit allen auf dem Markt verfügbaren Lenkertypen kompatibel. Grundsätzlich ist laut Hersteller die Montage von Lenkern mit einem Rise bis zu 20 mm ohne Probleme möglich. Eine Liste kompatibler Lenker kann auf der Homepage des Herstellers eingesehen werden. Bei der Montage des Vorbau sind zwingend die Montagehinweise in der Anleitung zu beachten! technische Daten: Einsatzbereich: Trail, All-Mountain, Enduro Material Vorbau: Aluminium 7075 Material Schrauben: Stahl Lenkerklemmung Ø: 35 mm Gabelschaftdurchmesser: 1 1/8" Längen: 35, 45 oder 55 mm Winkel: 0° Klemmhöhe Gabelschaft: 40 mm Klemmbreite Lenker: 50 mm Werkzeugaufnahme: Innensechskant max. Drehmoment: max. 6 Nm (Lenker), max. 8 Nm (Gabelschaft) Finish: matt Farbe: schwarz Gewicht laut Hersteller: 86g (35 mm Länge), 96g (45 mm Länge), 112g (55 mm Länge) Gewicht selbst gewogen: 96g (45 mm Länge), 91g (45 mm Länge mit Titanschrauben) Lieferumfang: 1x BIKEYOKE Vorbau Barkeeper 35 mm Lenkerklemmung | 0° ohne Titanschrauben (separat erhältlich)89,00 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Sind Barkeeper-Kurse sinnvoll?
Barkeeper-Kurse können sinnvoll sein, wenn man eine Karriere in der Gastronomie anstrebt oder einfach seine Fähigkeiten im Mixen von Cocktails verbessern möchte. Durch solche Kurse lernt man verschiedene Techniken, Rezepte und die Kunst der Präsentation von Getränken. Außerdem kann man Kontakte knüpfen und von der Erfahrung der Lehrer profitieren. **
-
Ist Barkeeper ein Beruf?
Ist Barkeeper ein Beruf? Ja, Barkeeper ist definitiv ein Beruf. Barkeeper sind Fachleute, die Getränke zubereiten, Kunden beraten und für die Atmosphäre in der Bar sorgen. Sie müssen über umfangreiche Kenntnisse in Bezug auf Getränke, Mixologie und Kundenservice verfügen. Ein Barkeeper kann in verschiedenen Bars, Restaurants, Clubs oder Hotels arbeiten und hat die Möglichkeit, sich in seinem Beruf weiterzuentwickeln und zu spezialisieren. In vielen Ländern gibt es sogar spezielle Ausbildungen und Zertifizierungen für angehende Barkeeper. **
-
Ist Wohnrecht und Nießbrauch das gleiche?
Ist Wohnrecht und Nießbrauch das gleiche? Nein, Wohnrecht und Nießbrauch sind nicht dasselbe, obwohl sie beide Rechte an einer Immobilie darstellen. Wohnrecht gewährt einer Person das Recht, lebenslang in einer Immobilie zu wohnen, während der Eigentümer weiterhin das volle Eigentum behält. Nießbrauch hingegen gibt einer Person das Recht, die Immobilie zu nutzen und von ihr zu profitieren, einschließlich des Rechts, sie zu vermieten oder zu verkaufen. Beide Rechte können auf verschiedene Arten eingeschränkt oder definiert werden und haben unterschiedliche Auswirkungen auf die Rechte und Pflichten der beteiligten Parteien. Es ist wichtig, die Unterschiede zwischen Wohnrecht und Nießbrauch zu verstehen, um sicherzustellen, dass die jeweiligen Rechte und Interessen angemessen geschützt sind. **
-
Was ist besser Nießbrauch oder Wohnrecht?
Was ist besser Nießbrauch oder Wohnrecht? Diese Frage hängt von den individuellen Bedürfnissen und Umständen ab. Der Nießbrauch gewährt dem Berechtigten das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, während das Wohnrecht nur das Recht auf Wohnen in der Immobilie gewährt. Der Nießbrauch ist in der Regel umfassender und flexibler, da er auch die Vermietung oder Verpachtung der Immobilie erlaubt. Das Wohnrecht hingegen ist spezifischer und beschränkt sich auf das Wohnen in der Immobilie. Letztendlich sollte die Wahl zwischen Nießbrauch und Wohnrecht sorgfältig abgewogen werden, basierend auf den individuellen Bedürfnissen und Zielen. **
Ähnliche Suchbegriffe für Barkeeper
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DYNAMIC Tubeless Ventile Barkeeper Pro | schwarz 60 mmDYNAMIC Tubeless Ventile Barkeeper Pro | schwarz Das Barkeeper Pro Ventilset ist für Tubeless-Setups konzipiert. Die Ventile lassen sich einfach montieren und verfügen über alternative Gummisockel für unterschiedliche Felgenprofile. Zur Montage einfach das Ventil durch das Ventilloch stecken und mit einem 4 mm Innensechskantschlüssel befestigen. Ist der Ventilkern herausgeschraubt, kann die Dichtmilch durch den Ventilschaft in den Reifen gegeben werden. Im Ventilfuß befinden sich fünf Bohrungen, somit werden der Luft neben dem Hauptdurchlass noch bessere Verteilungsmöglichkeiten geboten. Besonders bei der Nutzung von Pannen- oder Durchschlagschutzeinsätzen vereinfacht es das Handling. technische Daten: Material: Aluminium, Messing, Gummi Ventiltyp: Sclaverand (französisch oder auch Presta, Rennradventil) Ventillänge gesamt (A): 44 mm, 60 mm, 80 mm oder 100 mm Schaftbereich mit Gewinde (B): 31 mm Schaftbereich ohne Gewinde (C): 8 mm Ventilloch in Felge: max. 8 mm Durchmesser Farben: schwarz, violett Gewicht laut Hersteller: 22g (44 mm) Gewicht selbst gewogen: 12g (44 mm) Lieferumfang: 1 Paar Tubeless Ventile Barkeeper Pro 1x violette Ventilkappe mit Ventilkern-Remover 2 Paar alternative Gummisockel 1 Paar Ersatzventilkerne22,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
DYNAMIC Tubeless Ventile Barkeeper Pro | schwarz 80 mmDYNAMIC Tubeless Ventile Barkeeper Pro | schwarz Das Barkeeper Pro Ventilset ist für Tubeless-Setups konzipiert. Die Ventile lassen sich einfach montieren und verfügen über alternative Gummisockel für unterschiedliche Felgenprofile. Zur Montage einfach das Ventil durch das Ventilloch stecken und mit einem 4 mm Innensechskantschlüssel befestigen. Ist der Ventilkern herausgeschraubt, kann die Dichtmilch durch den Ventilschaft in den Reifen gegeben werden. Im Ventilfuß befinden sich fünf Bohrungen, somit werden der Luft neben dem Hauptdurchlass noch bessere Verteilungsmöglichkeiten geboten. Besonders bei der Nutzung von Pannen- oder Durchschlagschutzeinsätzen vereinfacht es das Handling. technische Daten: Material: Aluminium, Messing, Gummi Ventiltyp: Sclaverand (französisch oder auch Presta, Rennradventil) Ventillänge gesamt (A): 44 mm, 60 mm, 80 mm oder 100 mm Schaftbereich mit Gewinde (B): 31 mm Schaftbereich ohne Gewinde (C): 8 mm Ventilloch in Felge: max. 8 mm Durchmesser Farben: schwarz, violett Gewicht laut Hersteller: 22g (44 mm) Gewicht selbst gewogen: 12g (44 mm) Lieferumfang: 1 Paar Tubeless Ventile Barkeeper Pro 1x violette Ventilkappe mit Ventilkern-Remover 2 Paar alternative Gummisockel 1 Paar Ersatzventilkerne22,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Ist dein Freund ein Barkeeper?
Als KI habe ich keine Freunde, daher kann ich nicht sagen, ob mein Freund ein Barkeeper ist. **
-
Sind alle Vollzeit-Barkeeper Alkoholiker?
Nein, nicht alle Vollzeit-Barkeeper sind Alkoholiker. Es ist wichtig zu beachten, dass Alkoholismus eine Krankheit ist und nicht alle Menschen, die in der Barindustrie arbeiten, davon betroffen sind. Es gibt viele Barkeeper, die ihren Beruf professionell ausüben und ein gesundes Verhältnis zum Alkohol haben. **
-
Steht der Barkeeper auf mich?
Als KI kann ich keine persönlichen Gefühle oder Gedanken interpretieren. Es ist möglich, dass der Barkeeper Interesse an Ihnen hat, aber um sicher zu sein, sollten Sie auf nonverbale Signale achten oder ihn direkt ansprechen. **
-
Was fehlt im Sims 3 Barkeeper?
Im Sims 3 fehlt es dem Barkeeper an Interaktionen mit den Sims. Es gibt nur begrenzte Möglichkeiten, mit ihm zu interagieren, wie zum Beispiel das Bestellen von Getränken. Es wäre schön, wenn der Barkeeper mehr Persönlichkeit und Aktivitäten hätte, um das Spielerlebnis realistischer zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.