Domain dienstbarkeiten.de kaufen?
Wir ziehen mit dem Projekt
dienstbarkeiten.de um.
Sind Sie am Kauf der Domain
dienstbarkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dienstbarkeiten.de kaufen?
Was ist ein Operationsverstärker?
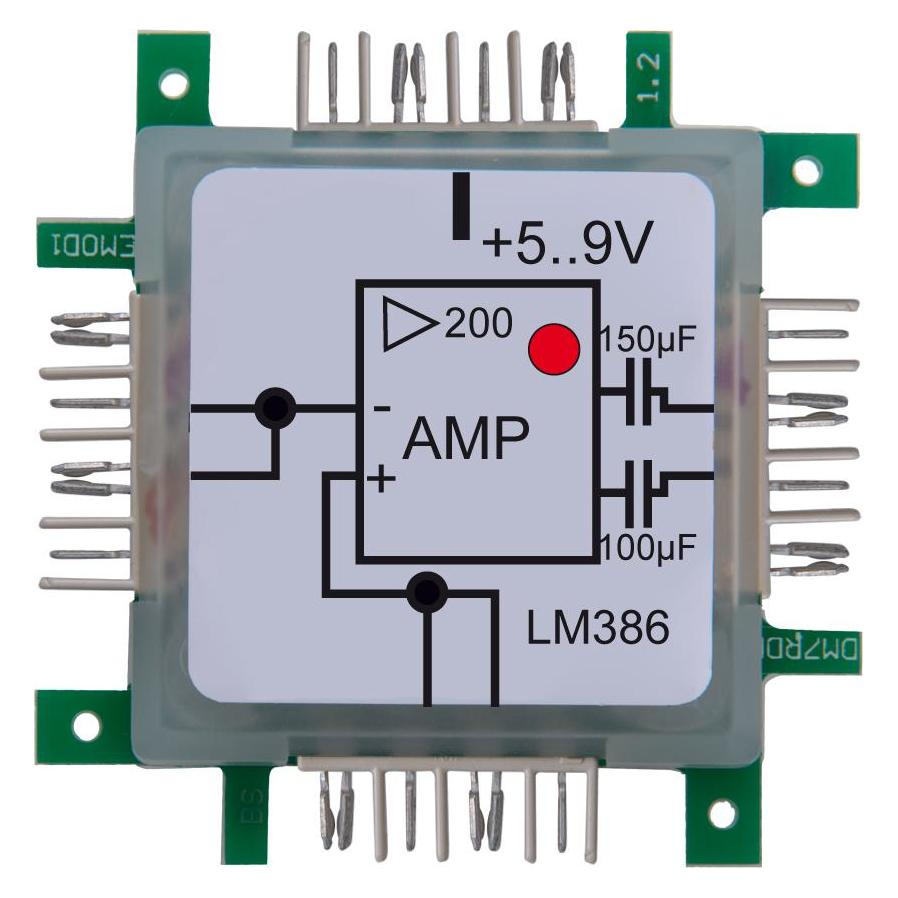
Ein Operationsverstärker ist ein elektronisches Bauteil, das in der Elektrotechnik und Elektronik verwendet wird. Er hat die Eigenschaft, eine Eingangsspannung zu verstärken und sie auf einen Ausgang zu geben. Dabei wird die Verstärkung durch eine interne Rückkopplungsschleife gesteuert. Operationsverstärker werden in vielen Anwendungen eingesetzt, wie zum Beispiel in Verstärkerschaltungen, Filtern oder als Komparatoren. **
Wie berechnet man Operationsverstärker?
Um einen Operationsverstärker zu berechnen, müssen verschiedene Parameter berücksichtigt werden. Dazu gehören die Verstärkung des Operationsverstärkers, die Eingangsimpedanz, die Ausgangsimpedanz und die Bandbreite. Es ist auch wichtig, die gewünschte Schaltungstopologie zu kennen, da dies die Berechnungen beeinflusst. Es gibt verschiedene Formeln und Regeln, die verwendet werden können, um diese Parameter zu berechnen, aber es ist ratsam, ein Fachbuch oder eine Online-Ressource zu Rate zu ziehen, um genaue und detaillierte Informationen zu erhalten. **


Ähnliche Suchbegriffe für Operationsverstärker
Top-Angebote
Produkte zum Begriff Operationsverstärker:
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Operationsverstärker?
Ein Operationsverstärker ist ein elektronisches Bauteil, das in der Elektrotechnik und Elektronik verwendet wird. Er verstärkt elektrische Signale und wird oft in Verstärkerschaltungen eingesetzt. Der Operationsverstärker hat eine hohe Verstärkung, eine hohe Eingangsimpedanz und eine niedrige Ausgangsimpedanz. **
-
Warum funktioniert der invertierende Operationsverstärker?
Der invertierende Operationsverstärker funktioniert, weil er eine hohe Verstärkung und eine hohe Eingangsimpedanz hat. Das Eingangssignal wird invertiert und verstärkt, wodurch das Ausgangssignal entsteht. Durch die Rückkopplungsschleife wird die Verstärkung stabilisiert und das Ausgangssignal dem Eingangssignal angepasst. **
-
Was ist ein invertierender Operationsverstärker?
Ein invertierender Operationsverstärker ist eine elektronische Schaltung, die in der Elektrotechnik und Elektronik verwendet wird. Er besteht aus einem Operationsverstärker und einigen passiven Bauteilen wie Widerständen und Kondensatoren. Der invertierende Eingang des Operationsverstärkers ist mit dem Ausgang verbunden, wodurch eine Verstärkung mit umgekehrter Polarität erreicht wird. Dies ermöglicht es, Eingangssignale zu invertieren und zu verstärken. **
-
Wann sperrt der Operationsverstärker den Transistor?
Der Operationsverstärker sperrt den Transistor, wenn die Eingangsspannung am nicht-invertierenden Eingang höher ist als die Eingangsspannung am invertierenden Eingang. In diesem Fall wird der Ausgang des Operationsverstärkers auf den negativen Versorgungsspannungswert gezogen, was den Transistor sperrt. **
Ist jeder Operationsverstärker im Grundsatz gleich?
Im Grundsatz sind alle Operationsverstärker ähnlich aufgebaut. Sie bestehen aus einer Differenzverstärkerstufe, einer Verstärkerstufe und einer Ausgangsstufe. Die genaue Funktionsweise und die spezifischen Eigenschaften können jedoch je nach Hersteller und Modell variieren. **
Was sind die Grenzfrequenzen beim Operationsverstärker?
Die Grenzfrequenzen beim Operationsverstärker sind die Frequenzen, bei denen die Verstärkung des Verstärkers um 3 dB abfällt. Es gibt eine obere Grenzfrequenz, auch als Unity-Gain-Bandbreite bezeichnet, und eine untere Grenzfrequenz, die durch die internen Kondensatoren des Verstärkers bestimmt wird. Die Grenzfrequenzen sind wichtig, um die Bandbreite und das Frequenzverhalten des Verstärkers zu verstehen. **
Top-Angebote
Produkte zum Begriff Operationsverstärker:
-
Was ist ein Operationsverstärker?
Ein Operationsverstärker ist ein elektronisches Bauteil, das in der Elektrotechnik und Elektronik verwendet wird. Er hat die Eigenschaft, eine Eingangsspannung zu verstärken und sie auf einen Ausgang zu geben. Dabei wird die Verstärkung durch eine interne Rückkopplungsschleife gesteuert. Operationsverstärker werden in vielen Anwendungen eingesetzt, wie zum Beispiel in Verstärkerschaltungen, Filtern oder als Komparatoren. **
-
Wie berechnet man Operationsverstärker?
Um einen Operationsverstärker zu berechnen, müssen verschiedene Parameter berücksichtigt werden. Dazu gehören die Verstärkung des Operationsverstärkers, die Eingangsimpedanz, die Ausgangsimpedanz und die Bandbreite. Es ist auch wichtig, die gewünschte Schaltungstopologie zu kennen, da dies die Berechnungen beeinflusst. Es gibt verschiedene Formeln und Regeln, die verwendet werden können, um diese Parameter zu berechnen, aber es ist ratsam, ein Fachbuch oder eine Online-Ressource zu Rate zu ziehen, um genaue und detaillierte Informationen zu erhalten. **
-
Was ist ein Operationsverstärker?
Ein Operationsverstärker ist ein elektronisches Bauteil, das in der Elektrotechnik und Elektronik verwendet wird. Er verstärkt elektrische Signale und wird oft in Verstärkerschaltungen eingesetzt. Der Operationsverstärker hat eine hohe Verstärkung, eine hohe Eingangsimpedanz und eine niedrige Ausgangsimpedanz. **
-
Warum funktioniert der invertierende Operationsverstärker?
Der invertierende Operationsverstärker funktioniert, weil er eine hohe Verstärkung und eine hohe Eingangsimpedanz hat. Das Eingangssignal wird invertiert und verstärkt, wodurch das Ausgangssignal entsteht. Durch die Rückkopplungsschleife wird die Verstärkung stabilisiert und das Ausgangssignal dem Eingangssignal angepasst. **
Ähnliche Suchbegriffe für Operationsverstärker
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein invertierender Operationsverstärker?
Ein invertierender Operationsverstärker ist eine elektronische Schaltung, die in der Elektrotechnik und Elektronik verwendet wird. Er besteht aus einem Operationsverstärker und einigen passiven Bauteilen wie Widerständen und Kondensatoren. Der invertierende Eingang des Operationsverstärkers ist mit dem Ausgang verbunden, wodurch eine Verstärkung mit umgekehrter Polarität erreicht wird. Dies ermöglicht es, Eingangssignale zu invertieren und zu verstärken. **
-
Wann sperrt der Operationsverstärker den Transistor?
Der Operationsverstärker sperrt den Transistor, wenn die Eingangsspannung am nicht-invertierenden Eingang höher ist als die Eingangsspannung am invertierenden Eingang. In diesem Fall wird der Ausgang des Operationsverstärkers auf den negativen Versorgungsspannungswert gezogen, was den Transistor sperrt. **
-
Ist jeder Operationsverstärker im Grundsatz gleich?
Im Grundsatz sind alle Operationsverstärker ähnlich aufgebaut. Sie bestehen aus einer Differenzverstärkerstufe, einer Verstärkerstufe und einer Ausgangsstufe. Die genaue Funktionsweise und die spezifischen Eigenschaften können jedoch je nach Hersteller und Modell variieren. **
-
Was sind die Grenzfrequenzen beim Operationsverstärker?
Die Grenzfrequenzen beim Operationsverstärker sind die Frequenzen, bei denen die Verstärkung des Verstärkers um 3 dB abfällt. Es gibt eine obere Grenzfrequenz, auch als Unity-Gain-Bandbreite bezeichnet, und eine untere Grenzfrequenz, die durch die internen Kondensatoren des Verstärkers bestimmt wird. Die Grenzfrequenzen sind wichtig, um die Bandbreite und das Frequenzverhalten des Verstärkers zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.