Domain dienstbarkeiten.de kaufen?
Wir ziehen mit dem Projekt
dienstbarkeiten.de um.
Sind Sie am Kauf der Domain
dienstbarkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dienstbarkeiten.de kaufen?
Wie teuer ist Riga?
Wie teuer Riga ist, hängt von verschiedenen Faktoren ab. Die Preise für Unterkünfte variieren je nach Lage und Komfortlevel. In Restaurants und Bars kann man sowohl günstig als auch gehoben essen. Die öffentlichen Verkehrsmittel sind vergleichsweise preiswert. Auch Sehenswürdigkeiten und Aktivitäten in Riga sind oft erschwinglich. Insgesamt kann man sagen, dass Riga ein erschwingliches Reiseziel ist, das für jeden Geldbeutel etwas bietet. **
Wie gefährlich ist Riga?
Wie gefährlich ist Riga? Riga ist im Allgemeinen eine sichere Stadt für Touristen und Einheimische. Wie in jeder größeren Stadt gibt es jedoch auch in Riga bestimmte Stadtviertel, die als unsicherer gelten. Es wird empfohlen, nachts vorsichtig zu sein und sich in belebten Gegenden aufzuhalten. Touristen sollten ihre Wertsachen immer im Auge behalten und auf ihre persönliche Sicherheit achten. Insgesamt ist Riga jedoch eine relativ sichere Stadt, solange man die üblichen Vorsichtsmaßnahmen beachtet. **


Ähnliche Suchbegriffe für Riga
Top-Angebote
Produkte zum Begriff Riga:
-
EGLO RIGA Wandleuchte, edelstahlDie LED Außen-Wandleuchte RIGA ist aus einem zylinderförmigen Edelstahl-Körper mit klaren Glas-Abdeckungen gefertigt. Das mitgelieferte LED GU10-Leuchtmittel spendet angenehmes warmweißes Licht. Dank des Down Lights im modernen Design fügt sich die Wandlampe in nahezu jeden Outdoor-Bereich ein und bietet eine indirekte sowie stilvolle Beleuchtung an der Hauswand. Die Außenlampe ist spritzwassergeschützt (IP44) und ermöglicht einen bedenkenlosen Einsatz im Außenbereich.33,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
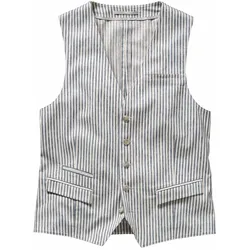
Weste Riga Sottile - 48Hat den Streifendienst quittiert. Manche Weste ruft nach Schalter- oder Butler-Dienst. Diese hier klingt eher nach italienischem Sonntagnachmittag und feinem Handwerk: Der Stoff verdankt seine Streifen einer Weberei südlich der Alpen. Durch den stoffgleichen Rücken besteht die Weste auch solo locker mit Hemd und Jeans. Zum Anzug verwebt sich ein Hauch von Jazzcafé und Riviera in den Alltag. Baumwolle, Leinen und die feine Mischung sorgen für angenehme Kühle - und eine Spur Nonchalance.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hieß Riga früher?
Wie hieß Riga früher? Riga war früher unter dem Namen "Reval" bekannt, bevor es im 13. Jahrhundert von deutschen Siedlern in Riga umbenannt wurde. Die Stadt hat eine lange und wechselvolle Geschichte, die bis ins 12. Jahrhundert zurückreicht. Riga ist die Hauptstadt Lettlands und eine der größten Städte des Baltikums. Mit seiner gut erhaltenen Altstadt und seiner reichen Kultur ist Riga ein beliebtes Reiseziel für Touristen aus aller Welt. **
-
Wo genau liegt Riga?
Riga ist die Hauptstadt von Lettland und liegt im Baltikum an der Mündung der Düna in die Ostsee. Die Stadt befindet sich im Nordosten Europas und ist das politische, wirtschaftliche und kulturelle Zentrum des Landes. Riga ist eine der größten Städte des Baltikums und hat eine reiche Geschichte, die sich in der Architektur der Altstadt widerspiegelt. Die historische Altstadt von Riga ist sogar Teil des UNESCO-Weltkulturerbes. Insgesamt ist Riga also eine bedeutende Stadt in Europa, die an der Küste der Ostsee liegt. **
-
Wann war Riga Deutsch?
Riga war von 1201 bis 1561 Teil des Deutschen Ordensstaates, der von deutschen Rittern gegründet wurde. Während dieser Zeit war Riga eine wichtige Handelsstadt und ein bedeutendes Zentrum des Ostseehandels. Die deutsche Besiedlung und Kultur prägten die Stadt maßgeblich. Nach der Reformation im 16. Jahrhundert wurde Riga zunehmend von schwedischen und polnischen Einflüssen geprägt und verlor seine deutschsprachige Identität. Heute ist Riga die Hauptstadt Lettlands und ein kulturelles Zentrum des Baltikums. **
-
In welchem Staat liegt Riga?
Riga ist die Hauptstadt von Lettland, einem baltischen Land in Nordeuropa. Lettland grenzt im Norden an Estland, im Osten an Russland, im Südosten an Weißrussland und im Süden an Litauen. Riga liegt an der Mündung der Düna in die Ostsee und ist das politische, wirtschaftliche und kulturelle Zentrum des Landes. Die Stadt ist für ihre gut erhaltene Altstadt, die zum UNESCO-Weltkulturerbe gehört, bekannt. **
Was isst man in Riga?
In Riga isst man eine Vielzahl von traditionellen lettischen Gerichten, darunter Kartoffelpfannkuchen (Blini), Sauerkrautsuppe (Skābeņu zupa) und Rüben-Kartoffel-Auflauf (Rasols). Auch Fischgerichte wie geräucherter Aal und eingelegter Hering sind beliebt. Zudem sind in Riga viele Cafés und Restaurants zu finden, die internationale Küche anbieten, von italienischer Pasta bis hin zu asiatischen Gerichten. Die lettische Küche ist bekannt für ihre Verwendung von frischen Zutaten wie Pilzen, Beeren und Wildfleisch. **
Ist Riga in der EU?
Ja, Riga ist die Hauptstadt von Lettland, einem Mitgliedsland der Europäischen Union. Als solche ist Riga auch Teil der Europäischen Union. Lettland trat der EU im Jahr 2004 bei, zusammen mit neun anderen Ländern. Seitdem profitiert Riga von den wirtschaftlichen, politischen und sozialen Vorteilen, die die EU-Mitgliedschaft mit sich bringt. **
Top-Angebote
Produkte zum Begriff Riga:
-
EGLO RIGA Wandleuchte, anthrazitDie LED Außen-Wandleuchte RIGA ist aus einem zylinderförmigen Metall-Körper in Anthrazit mit klaren Glas-Abdeckungen gefertigt. Das mitgelieferte LED GU10-Leuchtmittel spendet angenehmes warmweißes Licht. Dank des Down Lights im modernen Design fügt sich die Wandlampe in nahezu jeden Outdoor-Bereich ein und bietet eine indirekte sowie stilvolle Beleuchtung an der Hauswand. Die Außenlampe ist spritzwassergeschützt (IP44) und ermöglicht einen bedenkenlosen Einsatz im Außenbereich.29,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
EGLO RIGA Wandleuchte, edelstahlDie LED Außen-Wandleuchte RIGA ist aus einem zylinderförmigen Edelstahl-Körper mit klaren Glas-Abdeckungen gefertigt. Das mitgelieferte LED GU10-Leuchtmittel spendet angenehmes warmweißes Licht. Dank des Down Lights im modernen Design fügt sich die Wandlampe in nahezu jeden Outdoor-Bereich ein und bietet eine indirekte sowie stilvolle Beleuchtung an der Hauswand. Die Außenlampe ist spritzwassergeschützt (IP44) und ermöglicht einen bedenkenlosen Einsatz im Außenbereich.33,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
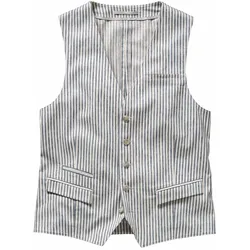
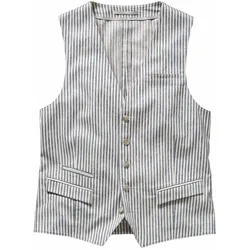
Weste Riga Sottile - 48Hat den Streifendienst quittiert. Manche Weste ruft nach Schalter- oder Butler-Dienst. Diese hier klingt eher nach italienischem Sonntagnachmittag und feinem Handwerk: Der Stoff verdankt seine Streifen einer Weberei südlich der Alpen. Durch den stoffgleichen Rücken besteht die Weste auch solo locker mit Hemd und Jeans. Zum Anzug verwebt sich ein Hauch von Jazzcafé und Riviera in den Alltag. Baumwolle, Leinen und die feine Mischung sorgen für angenehme Kühle - und eine Spur Nonchalance.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie teuer ist Riga?
Wie teuer Riga ist, hängt von verschiedenen Faktoren ab. Die Preise für Unterkünfte variieren je nach Lage und Komfortlevel. In Restaurants und Bars kann man sowohl günstig als auch gehoben essen. Die öffentlichen Verkehrsmittel sind vergleichsweise preiswert. Auch Sehenswürdigkeiten und Aktivitäten in Riga sind oft erschwinglich. Insgesamt kann man sagen, dass Riga ein erschwingliches Reiseziel ist, das für jeden Geldbeutel etwas bietet. **
-
Wie gefährlich ist Riga?
Wie gefährlich ist Riga? Riga ist im Allgemeinen eine sichere Stadt für Touristen und Einheimische. Wie in jeder größeren Stadt gibt es jedoch auch in Riga bestimmte Stadtviertel, die als unsicherer gelten. Es wird empfohlen, nachts vorsichtig zu sein und sich in belebten Gegenden aufzuhalten. Touristen sollten ihre Wertsachen immer im Auge behalten und auf ihre persönliche Sicherheit achten. Insgesamt ist Riga jedoch eine relativ sichere Stadt, solange man die üblichen Vorsichtsmaßnahmen beachtet. **
-
Wie hieß Riga früher?
Wie hieß Riga früher? Riga war früher unter dem Namen "Reval" bekannt, bevor es im 13. Jahrhundert von deutschen Siedlern in Riga umbenannt wurde. Die Stadt hat eine lange und wechselvolle Geschichte, die bis ins 12. Jahrhundert zurückreicht. Riga ist die Hauptstadt Lettlands und eine der größten Städte des Baltikums. Mit seiner gut erhaltenen Altstadt und seiner reichen Kultur ist Riga ein beliebtes Reiseziel für Touristen aus aller Welt. **
-
Wo genau liegt Riga?
Riga ist die Hauptstadt von Lettland und liegt im Baltikum an der Mündung der Düna in die Ostsee. Die Stadt befindet sich im Nordosten Europas und ist das politische, wirtschaftliche und kulturelle Zentrum des Landes. Riga ist eine der größten Städte des Baltikums und hat eine reiche Geschichte, die sich in der Architektur der Altstadt widerspiegelt. Die historische Altstadt von Riga ist sogar Teil des UNESCO-Weltkulturerbes. Insgesamt ist Riga also eine bedeutende Stadt in Europa, die an der Küste der Ostsee liegt. **
Ähnliche Suchbegriffe für Riga
-
Winkler, Karl: ErbbaurechtErbbaurecht , Zum Werk Das bewährte erbbaurechtliche Handbuch behandelt in insgesamt 8 Hauptkapiteln alle Rechtsfragen, die sich rund um dieses Rechtsinstitut ergeben: Grundlagen und Begriff des Erbbaurechts Gesetzliche Inhalte und gesetzliche Rechtswirkungen Besondere Gestaltungsformen des Erbbaurechts Vertragliche Inhalte des Erbbaurechts Gegenleistung für das Erbbaurecht (Vorkaufsrecht, Erbbauzins, Anpassungsklausel) Erbbaurecht und Kostenrecht Das Erbbaurecht im Steuerrecht Ein Formularteil enthält insgesamt 25 einschlägige Formularmuster. Vorteile auf einen Blick systematische Gesamtdarstellung dieses in der Praxis durchaus wichtigen Rechtsgebiets einzige aktuelle Veröffentlichung zu diesem Thema mit wichtigen Formularmustern Zur Neuauflage Die Neuauflage berücksichtigt die neueste Gesetzgebung und Rechtsprechung, wie beispielsweise die Neuregelung der Bewertungsvorschriften zur Grundsteuer. Zielgruppe Für Notariate, Richterschaft, Rechtsanwaltschaft sowie einschlägig tätige Mitarbeiterinnen und Mitarbeiter von Grundstücks- und Wohnungsbaugesellschaften. , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250228, Autoren: Winkler, Karl~Schlögel, Jürgen, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: Mit Freischaltcode zum Download der Formulare (ohne Anmerkungen), Keyword: Bauland; Erbbaugrundstücke; Erbbauzins; Grundbuch; Grundstück; Immobilie; Nutzungsänderung; Sachenrecht, Fachschema: Baurecht / Erbbaurecht~Erbbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 688 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weste Riga Sottile - 52Hat den Streifendienst quittiert. Manche Weste ruft nach Schalter- oder Butler-Dienst. Diese hier klingt eher nach italienischem Sonntagnachmittag und feinem Handwerk: Der Stoff verdankt seine Streifen einer Weberei südlich der Alpen. Durch den stoffgleichen Rücken besteht die Weste auch solo locker mit Hemd und Jeans. Zum Anzug verwebt sich ein Hauch von Jazzcafé und Riviera in den Alltag. Baumwolle, Leinen und die feine Mischung sorgen für angenehme Kühle - und eine Spur Nonchalance.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Weste Riga Sottile - 98Hat den Streifendienst quittiert. Manche Weste ruft nach Schalter- oder Butler-Dienst. Diese hier klingt eher nach italienischem Sonntagnachmittag und feinem Handwerk: Der Stoff verdankt seine Streifen einer Weberei südlich der Alpen. Durch den stoffgleichen Rücken besteht die Weste auch solo locker mit Hemd und Jeans. Zum Anzug verwebt sich ein Hauch von Jazzcafé und Riviera in den Alltag. Baumwolle, Leinen und die feine Mischung sorgen für angenehme Kühle - und eine Spur Nonchalance.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann war Riga Deutsch?
Riga war von 1201 bis 1561 Teil des Deutschen Ordensstaates, der von deutschen Rittern gegründet wurde. Während dieser Zeit war Riga eine wichtige Handelsstadt und ein bedeutendes Zentrum des Ostseehandels. Die deutsche Besiedlung und Kultur prägten die Stadt maßgeblich. Nach der Reformation im 16. Jahrhundert wurde Riga zunehmend von schwedischen und polnischen Einflüssen geprägt und verlor seine deutschsprachige Identität. Heute ist Riga die Hauptstadt Lettlands und ein kulturelles Zentrum des Baltikums. **
-
In welchem Staat liegt Riga?
Riga ist die Hauptstadt von Lettland, einem baltischen Land in Nordeuropa. Lettland grenzt im Norden an Estland, im Osten an Russland, im Südosten an Weißrussland und im Süden an Litauen. Riga liegt an der Mündung der Düna in die Ostsee und ist das politische, wirtschaftliche und kulturelle Zentrum des Landes. Die Stadt ist für ihre gut erhaltene Altstadt, die zum UNESCO-Weltkulturerbe gehört, bekannt. **
-
Was isst man in Riga?
In Riga isst man eine Vielzahl von traditionellen lettischen Gerichten, darunter Kartoffelpfannkuchen (Blini), Sauerkrautsuppe (Skābeņu zupa) und Rüben-Kartoffel-Auflauf (Rasols). Auch Fischgerichte wie geräucherter Aal und eingelegter Hering sind beliebt. Zudem sind in Riga viele Cafés und Restaurants zu finden, die internationale Küche anbieten, von italienischer Pasta bis hin zu asiatischen Gerichten. Die lettische Küche ist bekannt für ihre Verwendung von frischen Zutaten wie Pilzen, Beeren und Wildfleisch. **
-
Ist Riga in der EU?
Ja, Riga ist die Hauptstadt von Lettland, einem Mitgliedsland der Europäischen Union. Als solche ist Riga auch Teil der Europäischen Union. Lettland trat der EU im Jahr 2004 bei, zusammen mit neun anderen Ländern. Seitdem profitiert Riga von den wirtschaftlichen, politischen und sozialen Vorteilen, die die EU-Mitgliedschaft mit sich bringt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.